ИКС 5: АНАЛИЗ [Х5]
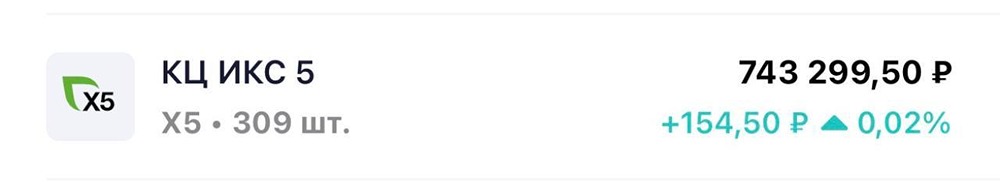
✍️ Все почему-то затихли, а я напишу — купил акции ИКС5.

МСФО 2025 года:
• Выручка ₽4,64 трлн (+18,8% г/г)
• Чистая прибыль ИКС5 по МСФО за 2025 год снизилась на 25,2% г/г до ₽83,14 млрд

• Компания активно растёт, при высоких ставках это непросто, поэтому инвесторов после отчёта отпугнуло падение прибыли и рост долговой нагрузки.

• В случае с ритейлом важно обратить внимание на рост выручки выше инфляции — это говорит не только о повышении цен, но и о росте бизнеса.

• В сравнении с тем же FixPrice, где бизнес стагнирует, а рост выручки г/г всего +4,4%. Х5 — это совершенно другой масштаб и перспективы.

❗️На чем жду рост?

➠ Кэш на дивиденды у компании есть. Да, возможно, заплатят меньше ожиданий, но от текущих 12-15% за год должны дать.

А при снижении ставки див. акции станут более интересны рынку.

➠ «Чижики», в которые компания активно вкладывалась, должны начать давать больше прибыли.
Вопрос ближайшего будущего.

🔥 Пока дают хорошую цену — я готов поучаствовать, потенциал 30-50%.

Не является индивидуальной инвестиционной рекомендацией

Источник: Romanov Capital

 Комментариев:
0


